
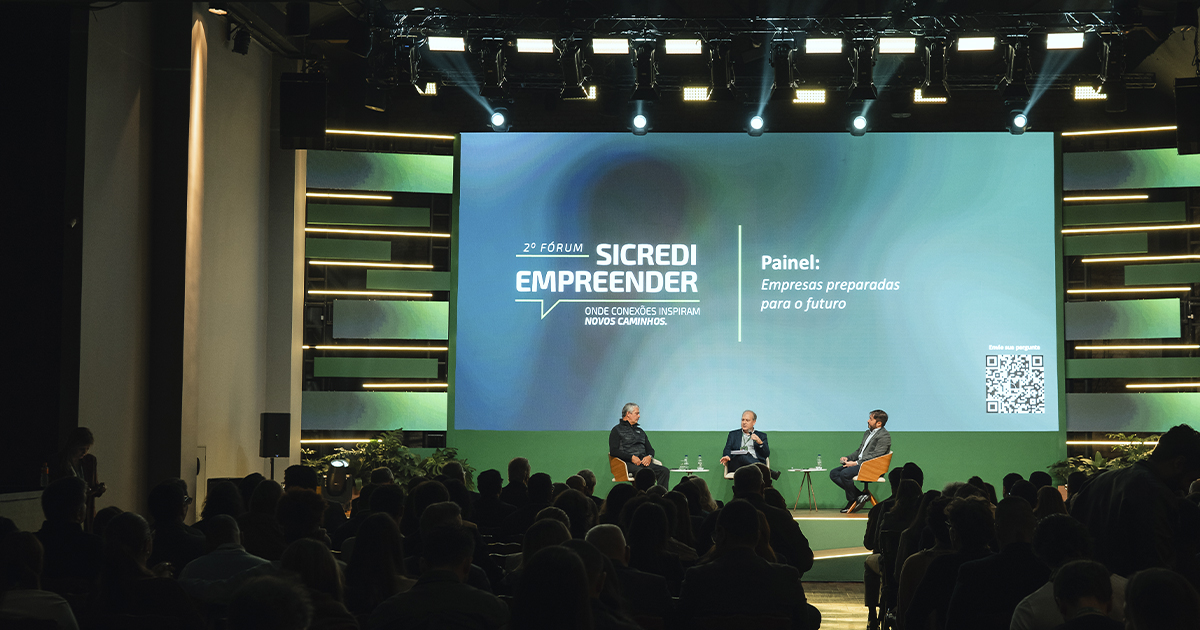
O empreendedorismo ganhou escala no Brasil e passou a reunir perfis cada vez mais diversos, mas as condições para manter e desenvolver um negócio ainda refletem diferenças importantes de renda, gênero e acesso ao crédito. Tais diferenças estiveram no centro das discussões do 2º Fórum Sicredi Empreender, realizado na última quarta-feira (16), em São Paulo. A MundoCoop acompanhou o evento, que reuniu especialistas para discutir o atual perfil de quem empreende no país, as barreiras para acessar financiamento e os desafios que tecnologia, mudanças sociais e transformações econômicas impõem aos negócios.
Na abertura, César Gioda Bochi, diretor-presidente do Banco Cooperativo Sicredi, dimensionou a importância dos pequenos negócios para a economia brasileira. Segundo os dados apresentados, o país possui mais de 25 milhões de empresas ativas, das quais cerca de 24 milhões são pequenos negócios, responsáveis por 24% do Produto Interno Bruto (PIB) e por mais da metade dos empregos formais.
O executivo também chamou atenção para as dificuldades enfrentadas por essas empresas em um ambiente econômico de maior pressão. “Temos uma das maiores taxas de juros reais do mundo, passamos por um contexto desafiador no agronegócio e enfrentamos questões importantes relacionadas ao bem-estar financeiro. Por isso, o empreendedor precisa contar com uma rede de apoio que gere confiança para seguir em frente”, afirmou Bochi.
Novo perfil de pessoas empreendedoras
A escala do empreendedorismo também apareceu na análise de Renato Meirelles, presidente do Instituto Locomotiva. De acordo com o gestor, o Brasil reúne atualmente 29,8 milhões de empreendedores, enquanto outros 47 milhões de brasileiros que ainda não possuem negócio afirmam que gostariam de abrir uma atividade própria nos próximos três anos.
Para Meirelles, o movimento está relacionado a uma mudança na própria percepção sobre trabalho e autonomia. O emprego com carteira assinada, que durante décadas esteve associado à ideia de segurança e ascensão social, passou a dividir espaço com o desejo de organizar a própria rotina e ter maior controle sobre o tempo. “Se antes o sonho da maioria dos brasileiros era ter uma casa própria, ter o primeiro carro ou viajar de avião pela primeira vez, hoje o luxo do brasileiro, o que ele considera dignidade, é ser dono do próprio tempo. Ser dono do próprio tempo significa, antes de tudo, ser dono da própria vida”, afirmou.
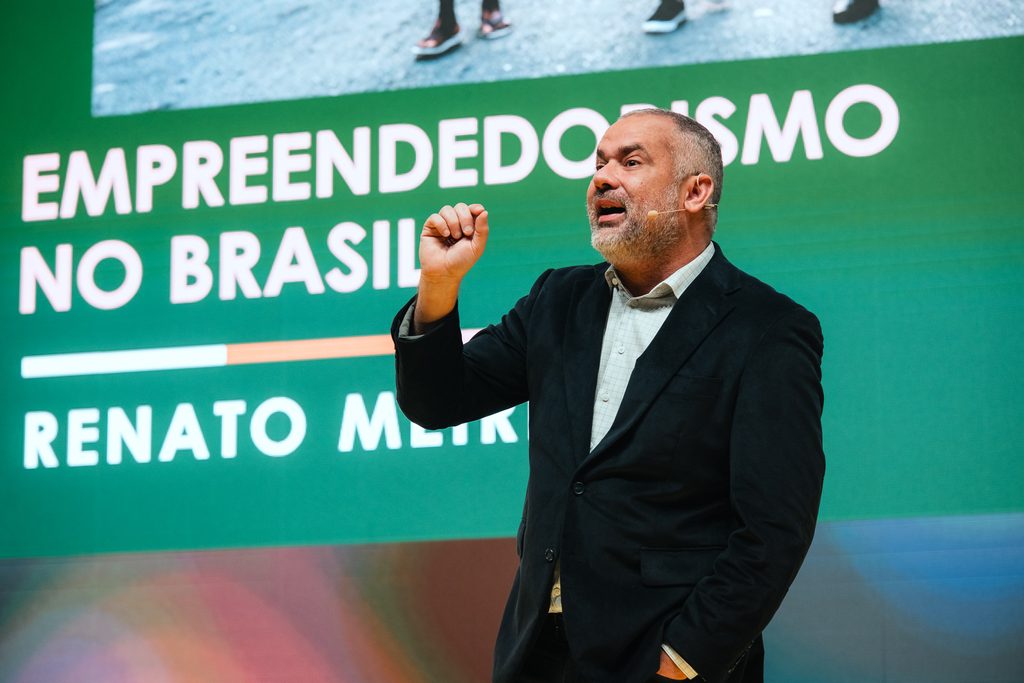
Contudo, esse movimento ocorre em condições econômicas bastante diferentes. Os dados apresentados pelo Instituto Locomotiva mostram que a classe C concentra quase metade dos empreendedores do país, enquanto a classe B representa 29%, a classe A, 13%, e as classes D e E, 10%. A distribuição da renda segue outra proporção: mesmo com 48% dos empreendedores, a classe C fica com 24% da massa de renda do trabalho principal, enquanto a classe A reúne 13% dos donos de negócio e concentra 42% dessa renda.
A diferença afeta diretamente a capacidade de absorver perdas, planejar investimentos e atravessar momentos de dificuldade. Meirelles resumiu essa condição como o “direito de errar”: empreendedores com pouca reserva financeira podem ver um único problema comprometer a continuidade de toda a atividade. “Crédito para um negócio crescer é dar a possibilidade de a pessoa não quebrar se errar. A grande maioria dos empreendedores não tem condições de errar”, explicou.
Crédito exige proximidade
A discussão sobre essa margem de segurança levou o Fórum a um dos principais gargalos dos pequenos negócios. No painel Empresas Preparadas para o Futuro, Marcos Troyjo, economista, sociólogo e diplomata, e Marcelo Porteiro, superintendente de Operações e Canais Digitais do BNDES, debateram as condições necessárias para que as empresas consigam crescer em um ambiente de juros elevados e transformações aceleradas.
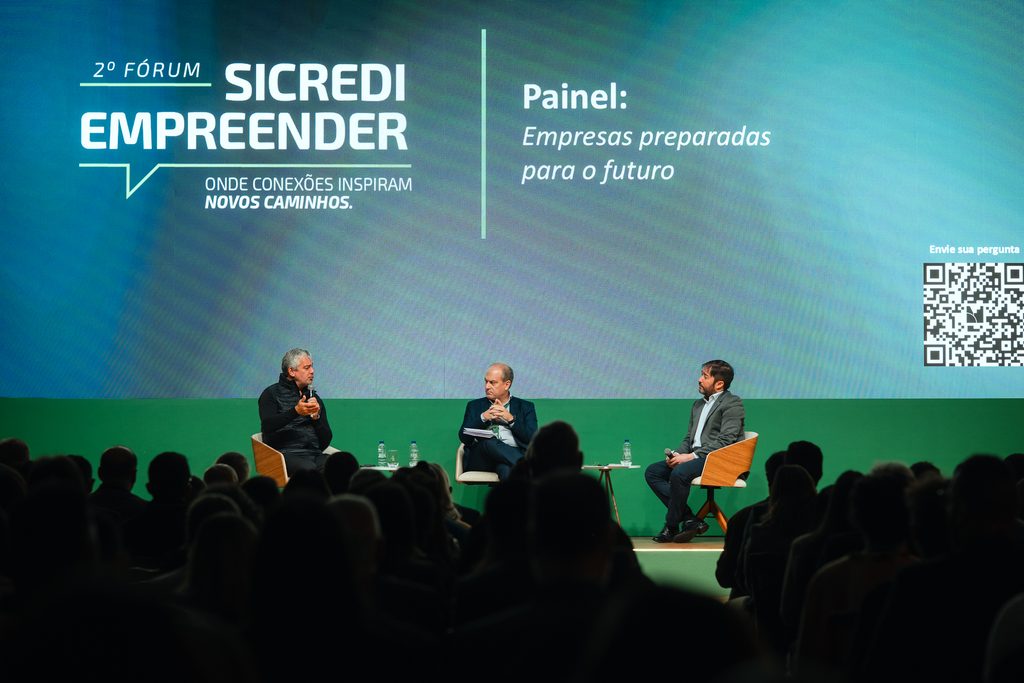
Porteiro apontou que o aumento da inadimplência e as exigências de governança ajudam a explicar modelos mais restritivos de seleção de crédito. Para pequenos empreendedores, a organização financeira também interfere diretamente nesse processo. Manter informações contábeis sistematizadas e avançar na formalização amplia as alternativas disponíveis, enquanto fundos garantidores podem reduzir uma das barreiras recorrentes: a falta de patrimônio suficiente para oferecer como garantia.
Nesse cenário, o executivo destacou a proximidade como um diferencial do cooperativismo de crédito. A presença do associado na cooperativa local permite que a análise considere um conhecimento mais aprofundado sobre o negócio e sobre a realidade em que ele está inserido. “Quando a gente vem para o modelo de cooperativas, você tem o associado presente na cooperativa local, na cooperativa singular. Então, existe uma profundidade e um conhecimento desse cooperado que considero um elemento diferenciado na oferta do crédito”, afirmou Porteiro.
A discussão também apareceu sob uma perspectiva internacional no encerramento do evento. Cofundadora da Kiva, organização voltada ao microcrédito, Jessica Jackley abordou a importância de avaliar o potencial econômico de pessoas que frequentemente são observadas apenas pela vulnerabilidade. A experiência que levou à criação da organização, segundo ela, nasceu justamente do contato com pequenos empreendedores e da percepção de que acesso a recursos pode alterar trajetórias econômicas individuais e comunitárias.
Mulheres ampliam protagonismo
As dificuldades de acesso a recursos ganham outra dimensão quando o empreendedorismo é analisado por gênero. Um levantamento do Sebrae baseado na PNAD Contínua mostra que o Brasil chegou a 10,4 milhões de mulheres donas de negócios em 2025, ante 8,2 milhões em 2015. O crescimento de 27% em uma década levou o indicador ao maior patamar da série histórica.
A expansão, porém, convive com diferenças de rendimento e de disponibilidade de tempo. As empreendedoras recebem, em média, R$2.929,94, valor 24% inferior ao registrado entre os homens. Embora a diferença tenha diminuído nos últimos anos, mulheres ainda representam apenas 34,3% dos donos de negócio no país, mesmo correspondendo a 51,8% da população em idade ativa.
Renata Malheiros, coordenadora nacional do Sebrae Delas, relacionou parte dessa diferença à divisão desigual das responsabilidades de cuidado. Segundo dados apresentados durante o painel “Mulheres que transformam: empreendedorismo, impacto e geração de valor”, as empreendedoras possuem 17% menos horas disponíveis para dedicar aos próprios negócios e gastam aproximadamente o dobro do tempo dos homens em tarefas domésticas.
A maternidade também pode funcionar como um fator de entrada no empreendedorismo. Renata observou que muitas mulheres deixam o mercado de trabalho tradicional porque a rotina corporativa não se adapta às responsabilidades de cuidado e encontram na atividade própria uma possibilidade de organizar melhor os horários. O problema, segundo ela, aparece quando empreender deixa de ser uma escolha e se transforma na única alternativa disponível. “A rotina corporativa presencial de oito horas torna-se insustentável para a mãe quando o mercado tradicional não é receptivo às demandas de cuidado com uma criança. O ideal é que essa mulher chegue ao empreendedorismo por escolha, e não porque a maternidade a empurrou para esse caminho”, afirmou.
Adriana Barbosa, fundadora da Feira Preta e CEO do Instituto Feira Preta, ampliou a análise ao defender que gênero, raça, território e classe precisam fazer parte da discussão sobre empreendedorismo. Para ela, mulheres negras e periféricas enfrentam barreiras históricas que se refletem também na forma como instituições avaliam acesso a recursos e capacidade de pagamento.
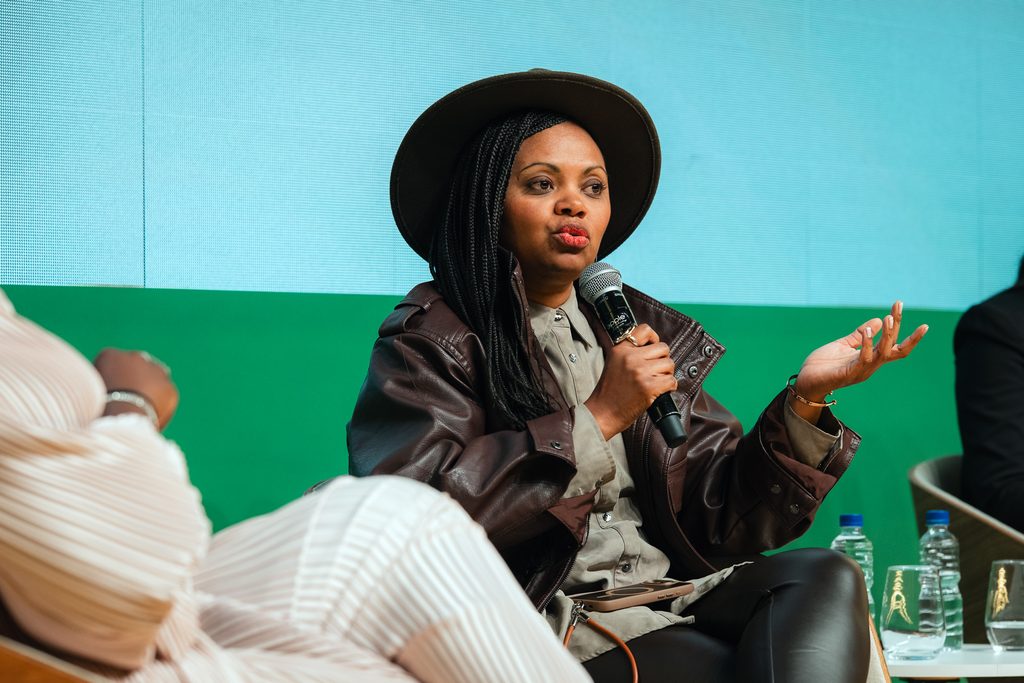
“Quando uma mulher negra consegue ascender, prosperar, ela consegue traduzir isso em um novo imaginário, a possibilidade de você também se enxergar e falar: ‘Nossa, se ela conseguiu, eu também consigo’.” – ADRIANA BARBOSA, FUNDADORA DA FEIRA PRETA E CEO DO INSTITUTO FEIRA PRETA
A empreendedora chamou atenção para possíveis vieses em modelos de análise de crédito e relatou casos em que a localização do negócio ou da residência interferia na avaliação mesmo quando havia histórico de pagamentos em dia. “Não é só sobre o seu histórico bancário. É preciso entender qual é o papel desse empreendedor na sua comunidade. Se a gente fica apenas no lugar da inclusão social, cria uma visão filantrópica. Estamos falando de dinheiro na mesa, de estratégia e de desenvolvimento econômico”, afirmou.
O acesso a crédito para esse público já mobiliza instrumentos específicos. Em 2025, empreendedoras contrataram R$ 734 milhões em crédito com garantia do Fampe Mulher, fundo mantido pelo Sebrae para negócios liderados por mulheres. Do volume concedido, o Sicredi respondeu por 35%, atrás apenas do Sicoob, com 39%.
Tecnologia amplia exigências
Além das condições financeiras, os participantes discutiram como as empresas podem responder a transformações tecnológicas e ambientais. Troyjo apontou que a capacidade de utilizar ferramentas de inteligência artificial tende a deixar de ser uma especialização restrita e se tornar uma competência transversal dentro das organizações.
Na avaliação do economista, profissionais também precisarão combinar conhecimentos diferentes daqueles que tradicionalmente definem suas funções. Um engenheiro, por exemplo, pode precisar desenvolver competências de gestão de pessoas, enquanto profissionais de outras áreas terão de ampliar a familiaridade com dados e ferramentas digitais. A adaptação tecnológica, portanto, passa também pela formação de talentos com perfis mais híbridos.
Porteiro acrescentou outro componente à preparação empresarial ao tratar dos eventos climáticos extremos. Ao citar as enchentes que atingiram o Rio Grande do Sul em 2024, ele argumentou que empresas e municípios precisam ampliar investimentos em prevenção e proteção financeira. Segundo o executivo, o custo de remediação de um desastre pode superar significativamente o investimento necessário para reduzir os riscos antes de sua ocorrência.
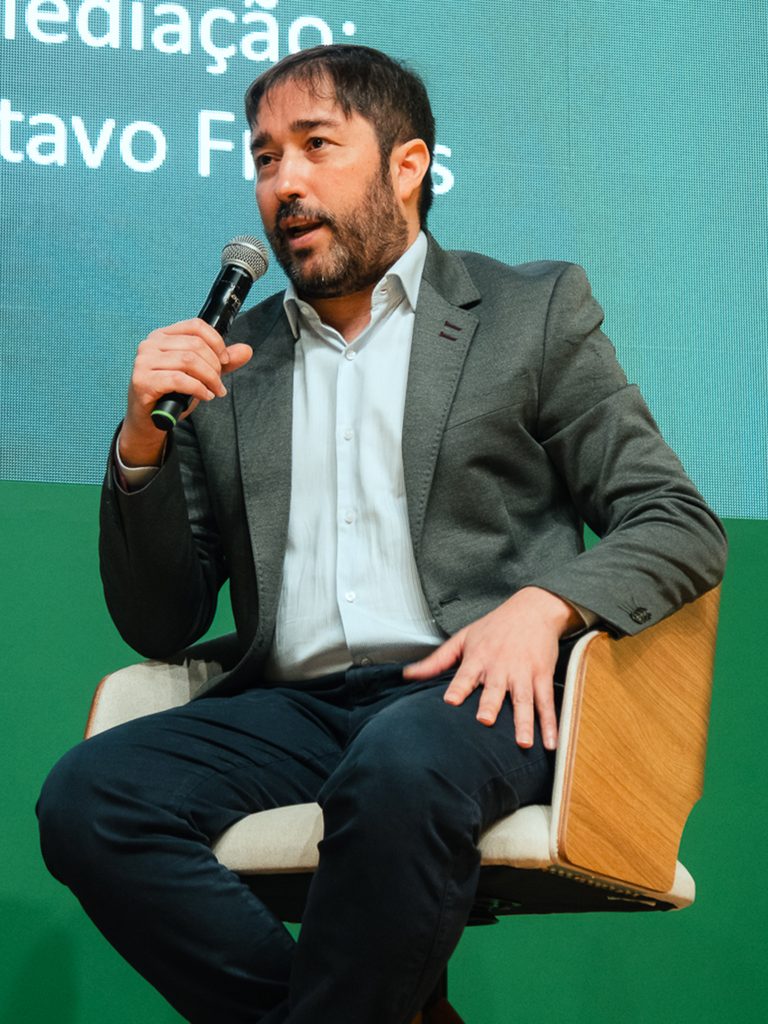
Os diferentes temas, na avaliação do Sicredi, refletem uma tentativa de ampliar a discussão sobre o ambiente em que os empreendedores estão inseridos. À MundoCoop, Gustavo Freitas, diretor-executivo de Crédito e Segmentos do Sicredi, avaliou que a segunda edição do Fórum buscou combinar problemas já presentes no cotidiano das empresas com transformações que devem orientar os negócios nos próximos anos. “A gente está sempre modelando o Fórum para abrir pautas menos tradicionais e evitar discussões que simplesmente se repetem. O evento buscou ter os pés no presente, entender o que uma empresa precisa fazer, quais são seus desafios e como a sociedade mudou nos últimos anos, mas também pensar no futuro. Nosso papel é abrir espaço, dentro dos negócios e também nas comunidades, para narrativas que apresentem alternativas e contribuam para debates importantes para o país”, afirmou.
Por João Victor – Redação MundoCoop