
Clientes atendidos por organizações financeiras cooperativas apresentaram resultados mais favoráveis em diferentes indicadores econômicos e sociais quando comparados a usuários de instituições não cooperativas. Entre os entrevistados ligados ao primeiro grupo, 69% disseram ter aumentado a renda nos 12 meses anteriores, ante 59% entre clientes das demais organizações financeiras.
A diferença também apareceu na percepção sobre o papel das instituições nesse avanço. Entre os clientes de cooperativas que relataram melhora de renda, 87% atribuíram parte do resultado ao apoio recebido da organização financeira. No grupo não cooperativo, o percentual ficou em 74%.
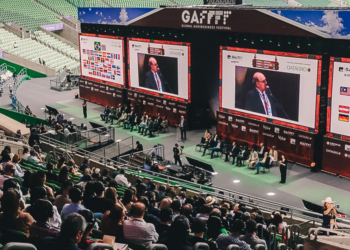
Os dados foram apresentados pela Oikocredit durante o Simpósio Internacional sobre Instituições Financeiras Cooperativas, realizado em maio, na sede das Nações Unidas, em Nova York. A comparação reforça uma discussão antiga do setor: até que ponto características como propriedade pelos membros, proximidade, relacionamento de longo prazo e participação cooperativa conseguem produzir resultados econômicos diferentes para quem utiliza os serviços financeiros.
Resultados além da renda
A análise encontrou diferenças também em outros indicadores. Clientes vinculados a cooperativas registraram maior número médio de ciclos de crédito, enquanto as organizações cooperativas analisadas apresentaram valores médios e medianos de financiamento superiores, menor carteira em risco e avaliações mais altas nos critérios ambientais, sociais e de governança utilizados pela Oikocredit.
O conjunto amplia a discussão para além do acesso ao financiamento. A questão passa a envolver a qualidade e a duração da relação entre instituição e cliente, a possibilidade de construir poupança, enfrentar períodos de dificuldade e acessar outros instrumentos capazes de fortalecer a atividade econômica.
A Oikocredit atua justamente em áreas nas quais essa discussão ganha relevância. Ao fim de junho de 2026, a cooperativa mantinha € 884,1 milhões em financiamento para desenvolvimento, distribuídos entre 477 organizações parceiras. Cerca de 80% da carteira estava direcionada à inclusão financeira, enquanto agricultura respondia por 14% e energia renovável por 6%. A América Latina e o Caribe concentravam 40% dos recursos, seguidos pela Ásia (29%) e pela África (26%). [
Os indicadores operacionais ajudam a dimensionar o perfil da atuação da organização, embora não representem, isoladamente, a amostra da comparação apresentada no simpósio. Os parceiros de inclusão financeira da Oikocredit alcançavam 49 milhões de clientes, dos quais 88% eram mulheres e 72% viviam em áreas rurais. No segmento agrícola, as organizações apoiadas chegavam a 600.560 agricultores.
Crédito em uma relação mais ampla
Os casos apresentados pela Oikocredit ajudam a mostrar por que o resultado financeiro pode depender de uma combinação de instrumentos. Na Indonésia, a cooperativa de microfinanças KOMIDA atende principalmente mulheres de menor renda e associa crédito a poupança, seguros, educação financeira e capacitação profissional. A lógica é reduzir a dependência de uma única fonte de renda e ampliar a capacidade das famílias de responder a imprevistos.
Em Uganda, a EBO SACCO utilizou financiamento coletivo para apoiar projetos de água e saneamento em comunidades rurais. O crédito, nesse caso, passou a produzir efeitos que alcançam saúde, produtividade e organização comunitária.
No Peru, a Norandino conecta pequenos produtores de café e cacau a financiamento, assistência técnica, certificação e mercados internacionais. A atuação conjunta permite reunir produção, ampliar capacidade de negociação e facilitar o acesso a cadeias que dificilmente seriam alcançadas individualmente.
A própria Oikocredit mantém uma estrutura de apoio complementar ao capital. No segundo trimestre, havia 51 projetos de capacitação em andamento, distribuídos por 28 países e alcançando 104 organizações.
Esse desenho ajuda a explicar por que a discussão sobre a chamada diferença cooperativa não pode ser reduzida apenas ao formato societário. Proximidade, assistência, educação, qualidade da gestão e continuidade do relacionamento podem atuar conjuntamente sobre os resultados observados.
Causalidade ainda precisa ser comprovada
A apresentação da Oikocredit reconhece justamente essa limitação. Os números indicam associações favoráveis às organizações cooperativas, mas não permitem concluir que a estrutura cooperativa, isoladamente, tenha causado as diferenças.
O perfil dos clientes, o contexto econômico de cada região, a duração do relacionamento, a combinação de serviços e a qualidade da gestão podem interferir nos resultados. A constatação abre uma nova etapa para a discussão: identificar quais características efetivamente contribuem para maior renda, poupança, resiliência e qualidade da carteira.
Esse cuidado metodológico é importante porque evita transformar uma correlação positiva em uma conclusão definitiva. Ao mesmo tempo, cria uma agenda de pesquisa capaz de testar com maior precisão elementos frequentemente associados ao modelo cooperativo, como conhecimento local, participação dos membros, vínculo de longo prazo e oferta integrada de serviços.
Impacto entra na gestão
A Oikocredit também vem ampliando a utilização de indicadores para acompanhar simultaneamente impacto, risco e desempenho financeiro. No segundo trimestre de 2026, 93,4% da carteira de empréstimos das organizações parceiras foi paga em dia, acima dos 89,4% registrados no trimestre anterior. A parcela com pagamentos atrasados por mais de 90 dias, entretanto, subiu de 4,5% para 5,1%.
Entre as organizações que receberam novas aprovações de crédito, a avaliação média em critérios ESG ficou em 72,5%, acima da meta interna de 65%. A cooperativa também vem transferindo parte das decisões de investimento, risco e impacto para estruturas regionais, sob a premissa de que equipes próximas aos mercados conseguem identificar necessidades e riscos com maior precisão.
A combinação mostra que medir impacto social não significa afastar a análise financeira. Ao contrário, inadimplência, estabilidade da carteira, alcance a públicos vulneráveis, renda e desempenho socioambiental passam a compor uma leitura conjunta sobre a efetividade do financiamento.
Por Redação MundoCoop com informações da OikoCredit