
A distribuição de insumos agrícolas passa por uma reorganização no Brasil. Depois de um período marcado pela expansão e consolidação de grandes redes de revendas, movimentos recentes de reestruturação financeira, fechamento de unidades e revisão de estratégias abriram espaço para uma configuração mais diversificada do canal. Nesse cenário, cooperativas agropecuárias estruturadas ampliam sua presença junto ao produtor apoiadas em uma relação que começa antes do plantio e pode continuar até a comercialização da safra.
O mercado ajuda a dimensionar essa disputa. A distribuição agropecuária movimentou R$ 171 bilhões em 2025, segundo a 11ª Pesquisa Nacional da Distribuição, realizada pela Associação Nacional dos Distribuidores de Insumos Agrícolas e Veterinários (Andav) em parceria com o Cepea-Esalq/USP. Desse total, R$ 105 bilhões vieram da comercialização de insumos, outros R$ 43 bilhões da comercialização de grãos e R$ 23 bilhões de máquinas, serviços e outras atividades. Os distribuidores são responsáveis por 47% dos insumos que chegam ao produtor brasileiro.
É dentro desse mercado que Guilherme Pimenta, representante técnico de vendas, identifica uma mudança no equilíbrio de forças, sobretudo no Sul e em partes do Centro-Sul. Na avaliação do profissional, a escala continua decisiva, porém passa a dividir espaço com a capacidade de manter relacionamento contínuo com o produtor e oferecer soluções em diferentes momentos da atividade rural.
Novo equilíbrio na distribuição
A mudança ocorre depois de anos em que grandes grupos apostaram na consolidação das revendas como estratégia de crescimento. Mais recentemente, algumas dessas empresas passaram a rever a própria presença territorial. A Nutrien, por exemplo, confirmou neste mês o encerramento das operações de varejo em São Paulo e Mato Grosso do Sul, dentro de uma revisão de portfólio iniciada anteriormente.
A Lavoro também reduziu sua estrutura. Depois de um processo de reestruturação de aproximadamente R$ 2,5 bilhões em obrigações com fornecedores, a companhia avançou em 2026 no fechamento de unidades e na concentração de parte das operações no Paraná. Comissão de Valores Mobiliários Já o AgroGalaxy entrou em recuperação judicial em 2024 e realizou ajustes operacionais que envolveram fechamento de unidades, redução de custos e diminuição do quadro de funcionários.
Os movimentos não significam perda de relevância das revendas tradicionais. A própria pesquisa da Andav mostra um setor amplo e consolidado: 82% das empresas pesquisadas acumulam mais de 11 anos de atuação e o número de lojas cresceu 3,5% em relação a janeiro de 2025. Até 2028, 32% das distribuidoras consultadas ainda pretendem abrir novas unidades. O que muda é a composição da concorrência e a necessidade de disputar o produtor em outras frentes além da venda do produto.
Escala além dos insumos
É nesse ponto que as cooperativas ganham uma posição particular. O Brasil encerrou 2025 com 1.254 cooperativas agropecuárias e 1,13 milhão de cooperados. Juntas, elas movimentaram R$ 487,3 bilhões em ingressos e somaram R$ 340,1 bilhões em ativos, segundo o AnuárioCoop 2026.
Essa estrutura se estende por diferentes etapas das cadeias produtivas. Dados do Sistema OCB apontam que as cooperativas respondem por 53% da produção brasileira de grãos e 25% da capacidade de armazenagem das cadeias agropecuárias. A dimensão logística acrescenta uma camada importante à relação com o produtor: a cooperativa que fornece sementes, defensivos ou fertilizantes pode ser a mesma estrutura que oferece assistência técnica, recebe a safra, armazena a produção e participa de sua comercialização.
Para Pimenta, esse conjunto ajuda a explicar o avanço observado em organizações como Coamo, Lar, Cocamar, Integrada, Cocari, C.Vale, COMIGO e Coopercitrus. Nem todas reúnem as mesmas atividades ou atuam com o mesmo nível de verticalização, porém grandes cooperativas passaram a integrar diferentes serviços ao redor do negócio rural, da assistência técnica e do fornecimento de insumos à armazenagem, agroindustrialização e comercialização.
Relacionamento vira vantagem
A disputa passa, portanto, por duas escalas distintas. De um lado está a capacidade comercial de comprar grandes volumes, negociar com fornecedores e atender diferentes regiões. De outro, ganha importância uma escala menos associada ao tamanho físico da operação: a de relacionamento.
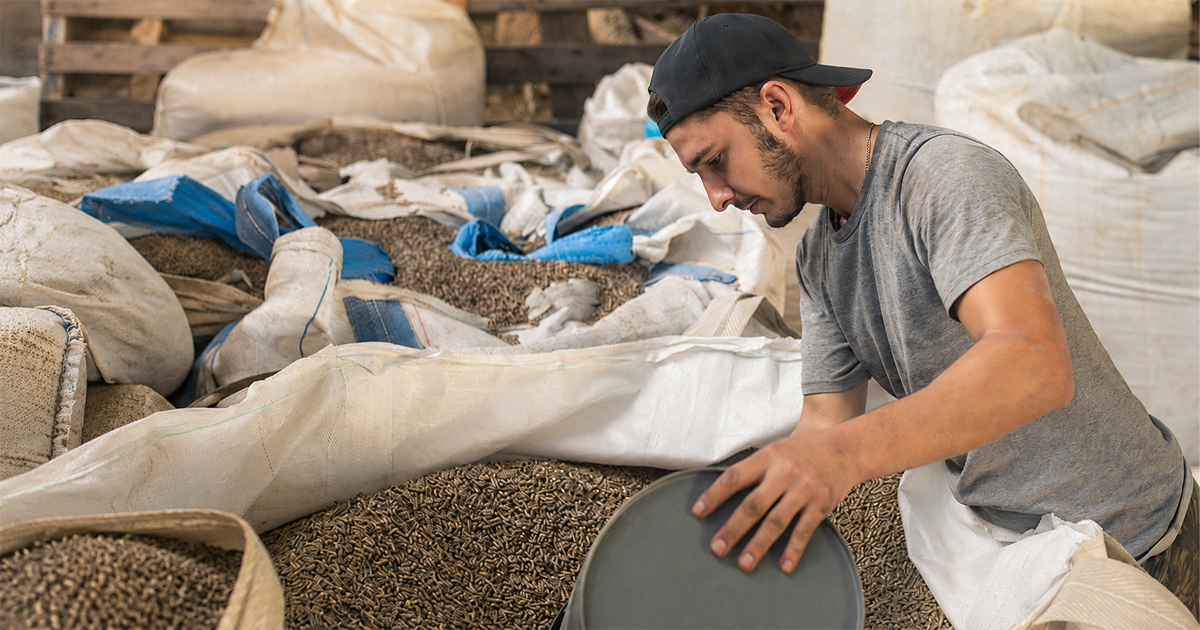
A revenda tradicional continua desempenhando papel relevante na jornada técnica e comercial da produção. Nas cooperativas mais integradas, porém, a relação pode atravessar diferentes momentos da safra. O produtor adquire os insumos, recebe orientação técnica, entrega os grãos e utiliza a mesma estrutura para armazenagem ou comercialização. Em alguns casos, a produção segue ainda para unidades industriais que agregam valor antes de chegar ao mercado.
Esse modelo também pode aumentar a frequência de contato entre cooperativa e cooperado. Em vez de uma relação concentrada na negociação de determinado produto, a conexão permanece ao longo do ciclo produtivo e pode envolver decisões sobre plantio, manejo, logística e comercialização.
Expansão ganha estrutura
Os investimentos recentes ajudam a materializar essa estratégia. Em janeiro de 2025, a Cocamar inaugurou em Água Boa, no Mato Grosso, sua maior unidade de recebimento de grãos, com investimento de R$ 250 milhões. Construída em uma área de 20 hectares, a estrutura reúne capacidade para armazenar 155 mil toneladas em um armazém graneleiro, cinco silos de 9 mil toneladas, unidade específica para gergelim e um armazém de insumos de 4 mil metros quadrados, além de loja e área administrativa.
O exemplo mostra como a expansão territorial pode combinar atividades que, em outros modelos, estariam distribuídas entre diferentes empresas. A mesma unidade passa a atender tanto a entrada da produção quanto necessidades relacionadas aos insumos e à comercialização, ampliando os pontos de contato com produtores de uma nova região.
Esse movimento ocorre em um mercado que continua competitivo e no qual revendas especializadas preservam escala, conhecimento técnico e capilaridade. A transformação está na ampliação dos fatores que pesam na escolha do produtor. Preço e portfólio permanecem centrais, porém dividem espaço com assistência, disponibilidade de crédito, capacidade de armazenagem, logística e alternativas para comercialização da safra.
Fonte: Agrolink com adaptações da MundoCoop