
Em um mercado financeiro marcado pela ampla presença dos bancos tradicionais e pela crescente digitalização dos serviços, as cooperativas de crédito da Polônia enfrentam o desafio de fortalecer sua identidade e conquistar novos públicos. O sistema SKOK, que reúne aproximadamente 18 instituições e cerca de 1 milhão de associados, busca ampliar sua competitividade sem perder os princípios que sustentam o modelo cooperativista.
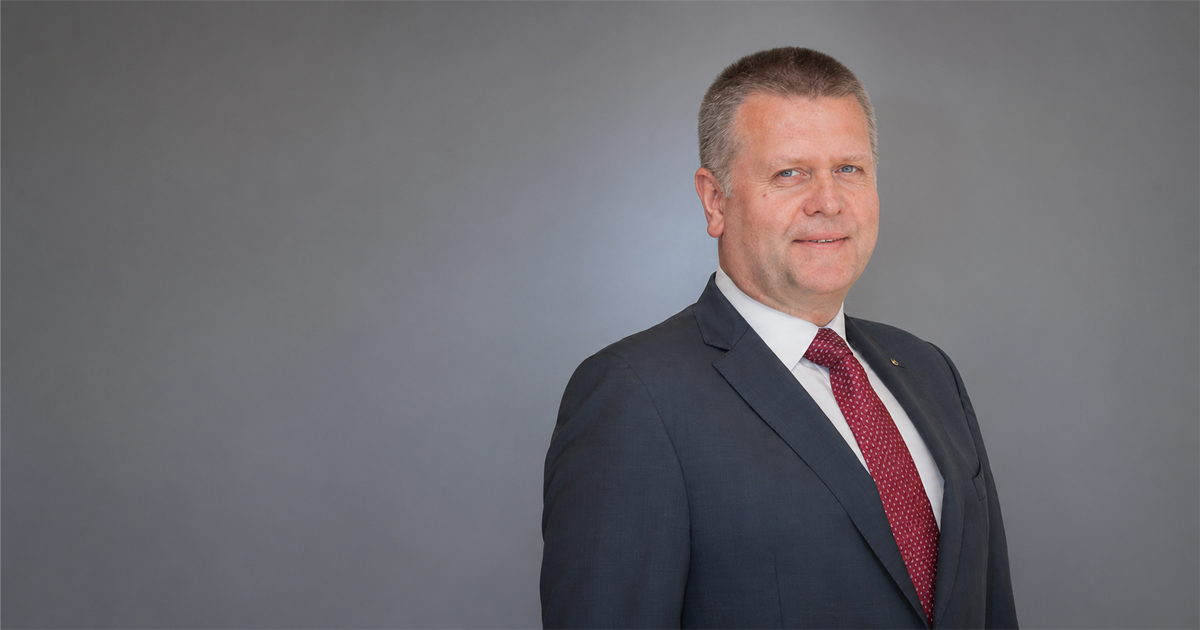
A pressão regulatória, os custos da transformação digital e a dificuldade de aproximação com as gerações mais jovens estão entre as questões que influenciam o futuro do setor. Para Rafał Matusiak, presidente da Kasa Krajowa, entidade nacional que representa as cooperativas de poupança e crédito polonesas, a diferenciação em relação aos bancos comerciais passa pelo fortalecimento dos vínculos comunitários e pelo reconhecimento da função social dessas instituições.
Em entrevista exclusiva à MundoCoop, Matusiak analisa os desafios estruturais das cooperativas polonesas, os caminhos para ampliar sua relevância e o papel da cooperação na construção de um sistema financeiro mais próximo das pessoas. Confira a entrevista na íntegra.
1. As SKOKs, cooperativas de poupança e crédito da Polônia, passaram por mudanças significativas em sua estrutura e dimensão nas últimas décadas. Quais são os principais desafios atuais para ajudar os consumidores a reconhecer as diferenças entre uma cooperativa de crédito e um banco comercial?
É verdade. O setor de cooperativas de crédito (SKOKs) passou — e continua passando — por transformações significativas e dinâmicas. Essas mudanças são impulsionadas por diversos fatores, principalmente pela digitalização dos serviços financeiros — e, na verdade, de nossas vidas como um todo —, além de exigências regulatórias cada vez mais rigorosas. Ambas as tendências incentivam as cooperativas de crédito a se fundirem, ampliando sua capacidade de enfrentar esses desafios.
Na minha avaliação, um dos principais desafios é despertar maior interesse pelos nossos serviços entre as gerações mais jovens. Pelo que tenho observado, essa é uma questão que afeta diversos sistemas de cooperativas de crédito em todo o mundo, e encontrar uma solução se torna cada vez mais urgente.
Acredito que devemos continuar atuando na promoção da educação financeira e da conscientização sobre segurança cibernética. Esta última é uma área de atenção relativamente recente, mas que ganha importância a cada ano.
Além disso, precisamos destacar claramente o que nos diferencia dos bancos comerciais: nosso objetivo não é maximizar os lucros a qualquer custo, mas apoiar pessoas em situações difíceis e cultivar relacionamentos sólidos e próximos com as comunidades locais.
2. Em um mercado no qual os bancos tradicionais oferecem cada vez mais serviços digitais, crédito e soluções financeiras personalizadas, qual deve ser a proposta de valor das cooperativas de crédito polonesas? Como elas podem demonstrar, na prática, que o modelo cooperativista oferece vantagens que vão além dos produtos e das taxas de juros?
É interessante que essa pergunta tenha sido feita justamente em um momento em que estamos envolvidos, juntamente com as cooperativas de crédito, em um projeto destinado a desenvolver, entre outros aspectos, os componentes de uma nova estratégia de mercado.
Uma parte fundamental dessas discussões consiste em identificar onde estão nossas vantagens competitivas. Nesse ponto, voltamos mais uma vez à missão das cooperativas de crédito, representada pelo lema internacional que compartilhamos: “pessoas ajudando pessoas”.
Essa missão, combinada com a proximidade e a qualidade de nossos relacionamentos com as comunidades locais, representa um potencial que pretendemos aproveitar de maneira eficaz.
Embora isso possa parecer evidente, a experiência demonstra que é algo que precisa ser lembrado de forma sistemática e consistente.
Em um cenário no qual seria difícil competir com o setor bancário em termos de variedade de serviços, nível de digitalização ou volume de recursos destinados à publicidade, concentrar nossos esforços nas raízes locais e na abertura ao próximo parece ser o caminho mais adequado.
3. Como as SKOKs estão respondendo à necessidade de investir em aplicativos móveis, serviços bancários digitais, segurança cibernética e novas tecnologias? Considerando os custos envolvidos, até que ponto a infraestrutura compartilhada e uma maior integração entre as cooperativas podem fortalecer a competitividade do setor sem comprometer a autonomia local?
Essa autonomia local é um aspecto importante, e fico satisfeito que você também reconheça isso. Mas vamos por partes.
Em nosso setor, os aplicativos móveis e os serviços bancários pela internet são disponibilizados, essencialmente, por uma única entidade. Isso facilita consideravelmente tanto a manutenção quanto o desenvolvimento dessas ferramentas.
Embora a digitalização traga muitos benefícios, ela também implica responsabilidades cada vez maiores. Como setor, estamos sujeitos às exigências do DORA (Digital Operational Resilience Act), regulamento de resiliência operacional digital da União Europeia. Sua implementação fortalece substancialmente nossa resiliência e segurança digitais, mas representa um processo contínuo, que nunca se encerra e que também envolve custos muito elevados.
Nesse campo, a centralização de determinadas operações — ou, mais precisamente, dos recursos necessários para sustentá-las — pode produzir resultados concretos.
Entre os exemplos de iniciativas conjuntas, administradas no âmbito da Associação Nacional das Cooperativas de Poupança e Crédito (NACSCU), estão o processamento de transações de pagamento, a emissão de cartões Visa e o serviço BLIK, um sistema polonês de pagamentos pela internet bastante popular, simples e rápido.
A gestão centralizada dessas funções por nossa estrutura nacional ajuda a reduzir custos e elimina a necessidade de replicar infraestruturas semelhantes de tecnologia da informação em cada cooperativa de crédito.
Os recursos economizados dessa maneira podem, então, ser direcionados para outros objetivos.
4. Como as SKOKs podem tornar o modelo cooperativista mais relevante e atraente para as gerações mais jovens? Qual é o papel da inovação digital, da educação financeira e da participação dos associados nesse processo?
A questão de como envolver os jovens talvez seja o desafio mais significativo dos últimos anos, e ela se apresenta em muitos países.
Como podemos incentivar os jovens a escolher uma cooperativa de crédito (SKOK) como sua instituição financeira? Ainda estamos buscando uma resposta para isso.
Provavelmente não existe uma única “fórmula mágica”, mas encontrar uma linguagem comum com as gerações mais jovens é essencial. Elas seguem princípios que, às vezes, podem parecer incompreensíveis — ou até completamente estranhos — para nós.
Talvez o próprio modelo cooperativista, se utilizado de maneira adequada, possa funcionar como um atrativo. Considere, por exemplo, a popularidade dos serviços que permitem alugar patinetes elétricos ou bicicletas por hora. Trata-se, essencialmente, do uso compartilhado de um recurso, uma forma de economia compartilhada.
Acredito que também exista um grande potencial nos vínculos estreitos com as comunidades locais, mencionados anteriormente.
Se conseguirmos demonstrar efetivamente que uma cooperativa de crédito é mais do que um lugar para contratar um empréstimo ou depositar dinheiro — tornando-se parte integrante da realidade local por meio da participação contínua em iniciativas que beneficiem a comunidade —, isso também poderá funcionar como um poderoso atrativo para os jovens.
Uma coisa é certa: precisamos ir ao encontro das pessoas, em vez de permanecermos confinados entre as quatro paredes de uma agência ou sede administrativa.
Embora seja difícil competir no campo da inovação digital, considerando que se trata de um mercado altamente exigente e com muitos participantes, o mesmo não pode ser dito sobre a educação financeira ou o engajamento dos associados.
A digitalização facilita a vida de muitas maneiras, mas também traz novos riscos. Oferecer educação sobre esses riscos, juntamente com conhecimentos financeiros, é uma área de atuação fundamental.
Ao mesmo tempo, um associado engajado e satisfeito com os serviços de sua cooperativa de crédito representa uma publicidade melhor do que um comercial de televisão ou um anúncio na internet.
Existe, portanto, uma necessidade evidente de desenvolver iniciativas que atuem simultaneamente em diferentes dimensões.
5. Como o ambiente regulatório e as mudanças estruturais do setor afetam a capacidade das SKOKs de crescer, inovar e fortalecer a confiança dos consumidores?
O ambiente regulatório funciona como um freio ao desenvolvimento e dificulta a inovação, ao mesmo tempo que fortalece a confiança dos consumidores. É um paradoxo peculiar, que combina efeitos positivos e negativos.
Embora as regulamentações sejam, sem dúvida, necessárias por diversas razões, acredito que o mercado esteja atualmente excessivamente regulado.
Sob o argumento de ampliar a segurança, foi introduzida uma enorme quantidade de exigências, normas e regras, acompanhadas de obrigações de prestação de informações a numerosas instituições.
O cumprimento dessas determinações exige a contratação de um número cada vez maior de funcionários e investimentos em infraestrutura, especialmente em sistemas de tecnologia da informação.
O equilíbrio entre os recursos destinados às atividades principais do negócio e aqueles direcionados exclusivamente ao cumprimento das exigências regulatórias está mudando significativamente.
Receio que estejamos nos aproximando de um limite a partir do qual muitas instituições não conseguirão mais arcar com os custos crescentes de manutenção dessa segunda área.
Nesse contexto, os esforços realizados nos âmbitos nacional e internacional para defender a proporcionalidade e assegurar que as regulamentações sejam adequadas à dimensão e à natureza das operações de cada instituição são de importância fundamental.
Essas iniciativas estão sendo conduzidas tanto pela Associação Nacional das Cooperativas de Poupança e Crédito (NACSCU) quanto pelo Conselho Mundial das Cooperativas de Crédito (WOCCU).
6. Considerando os próximos cinco anos, quais mudanças você considera essenciais para que as cooperativas de crédito polonesas fortaleçam sua relevância e consolidem uma identidade própria no mercado financeiro?
Em primeiro lugar, é necessário que haja um reconhecimento mais amplo de nossa natureza diferenciada e que as regulamentações sejam adaptadas de acordo com essa realidade.
Os serviços oferecidos pelas cooperativas de crédito chegam a pessoas que frequentemente enfrentam dificuldades financeiras ou possuem baixa renda.
Apoiar essas pessoas — evitando que sejam empurradas para a economia informal ou se tornem vítimas de agiotas — é uma tarefa importante que procuramos desempenhar. Afinal, trata-se de uma atuação que atende ao interesse público mais amplo.
Por essa razão, acredito que essas iniciativas deveriam receber apoio do Estado.
Em uma economia de livre mercado, isso pode parecer um tanto herético, mas existem países altamente desenvolvidos nos quais os governos apoiam ativamente o trabalho das cooperativas de crédito.
Não se trata de oferecer financiamento público para nossas operações, mas de proporcionar o tipo de apoio observado em países como o Reino Unido e a Irlanda, onde representantes governamentais — inclusive em suas declarações públicas — reconhecem o papel social e a importância das cooperativas de crédito, promovendo, assim, esse tipo de instituição financeira.
Não vejo necessidade de mudanças radicais no modelo operacional das cooperativas de crédito polonesas.
Vejo, porém, a necessidade de melhorar o ambiente em que atuamos, garantindo condições favoráveis ao cumprimento de nossa missão social.
Nossa identidade está fundamentada em nosso principal princípio orientador: “pessoas ajudando pessoas”.
Na minha avaliação, esse lema é tão universal e atemporal que não precisa ser modificado.
Na verdade, ele pode até adquirir um significado mais profundo no mundo atual — um mundo marcado pela hostilidade, pelos conflitos, pela propaganda e pela desonestidade.
Por Fernand Ricardi – Redação MundoCoop
Entrevista exclusiva publicada na edição 136 da Revista MundoCoop