
O que faz alguém escolher uma cooperativa financeira quando bancos oferecem serviços semelhantes, aplicativos cada vez mais completos e acesso rápido ao crédito? A resposta vai além das taxas e da tecnologia. Passa pela capacidade de entender as necessidades dos associados, oferecer soluções competitivas e mostrar, na prática, o que diferencia o modelo cooperativo das demais instituições financeiras.
Na Jamaica, as cooperativas de crédito ocupam um espaço importante no atendimento financeiro da população. Segundo o estudo The Business Models of Credit Unions: An International Comparison, do Swoboda Research Centre, o país reúne cerca de 1,1 milhão de associados em 24 cooperativas, que somam aproximadamente € 1,1 bilhão em ativos. O conjunto representa entre 7% e 8% dos ativos do mercado financeiro jamaicano.
Os números ajudam a dimensionar a presença do setor em um país com cerca de 2,8 milhões de habitantes. Mas também revelam uma transformação. Criadas, em muitos casos, para atender grupos de trabalhadores, categorias profissionais e comunidades específicas, as cooperativas passaram a alcançar públicos mais diversos. Hoje, sua base inclui professores, enfermeiros, policiais e trabalhadores de diferentes setores da economia.
Para Robin Levy, CEO da Jamaica Co-operative Credit Union League (JCCUL), a diferença está na forma como essas instituições se relacionam com quem atendem. “Embora os bancos possam oferecer produtos e serviços semelhantes, as cooperativas de crédito se distinguem por sua estrutura de propriedade dos associados, suas raízes comunitárias e seu compromisso com a melhoria do bem-estar financeiro de seus membros.”
É por isso que a tecnologia se tornou parte central da estratégia jamaicana. A liga nacional apoia as cooperativas com iniciativas de infraestrutura, capacitação e segurança digital, incluindo serviços de hospedagem de sistemas, cópias de segurança e recuperação de dados. A atuação conjunta ajuda a compartilhar recursos que seriam mais caros para cada instituição desenvolver sozinha.
Uma relação que vai além do crédito
A experiência jamaicana também mostra que a relevância depende do conjunto de soluções oferecidas aos associados. Uma das práticas tradicionais do setor é o chamado save while you borrow, que combina o pagamento de empréstimos com o hábito de poupar. A lógica é simples. Enquanto paga uma dívida, o associado também constrói uma reserva financeira.
A proposta ajuda a aproximar crédito e educação financeira, mas já não é exclusiva das cooperativas. Instituições comerciais também passaram a adotar estratégias que incentivam a formação de poupança, reduzindo a distância entre as ofertas disponíveis no mercado.
A atuação com seguros também amplia a oferta. Por meio de estruturas ligadas ao movimento cooperativo, os associados podem ter acesso a coberturas de vida, saúde, veículos e patrimônio. Em alguns casos, o seguro de vida está associado à contratação de crédito. Esses serviços ajudam a diversificar as receitas e reforçam a proposta de atender necessidades que vão além do empréstimo.
A consolidação é outro caminho adotado para enfrentar a pressão por investimentos e eficiência. O número de cooperativas caiu de 86, em 1999, para cerca de 24 no período analisado pelo relatório. A união de instituições pode ampliar a capacidade de investimento e fortalecer a estrutura de atendimento, mas exige cuidado para que a busca por escala não enfraqueça o vínculo com as comunidades. “A consolidação não significa simplesmente unir cooperativas de crédito. Trata-se, na verdade, de garantir que aquelas que se fundem estejam mais bem preparadas para atender seus associados, investir na tecnologia necessária, fortalecer suas estruturas de governança e cumprir as exigências regulatórias.”
Inclusão financeira e renovação geracional
A proximidade com as comunidades continua sendo uma das marcas do cooperativismo jamaicano. Com mais de cem pontos de atendimento, o setor mantém presença física relevante e investe em iniciativas de educação financeira, inclusive programas de poupança voltados a estudantes.
A estratégia também busca aproximar os jovens das cooperativas antes que escolham onde concentrar sua vida financeira. A iniciativa NeXGen Change Makers, por exemplo, procura estimular o envolvimento das novas gerações e abrir espaço para sua participação no movimento.
A preocupação é importante porque o vínculo familiar, por si só, já não garante a continuidade da associação. Jovens acostumados a resolver tarefas pelo celular esperam serviços ágeis, mas também precisam entender por que vale a pena participar de uma instituição cooperativa. “Os jovens não vão aderir automaticamente às cooperativas de crédito apenas porque suas famílias fizeram isso. Precisamos conquistar sua confiança com produtos relevantes, participação significativa e oportunidades de liderança.”
O que torna uma cooperativa diferente
Na Polônia, a questão da relevância aparece sob outra perspectiva. O país tem cerca de 38 milhões de habitantes, renda média mais elevada e ampla presença dos bancos tradicionais. Segundo o estudo do Swoboda Research Centre, entre 90% e 93% dos adultos têm acesso a serviços bancários. Nesse contexto, as cooperativas de crédito precisam demonstrar seu valor em um mercado no qual a maioria da população já está bancarizada.
O sistema SKOK, sigla polonesa para as cooperativas de poupança e crédito, reúne cerca de 18 instituições e aproximadamente 1 milhão de associados, de acordo com o levantamento. Seus ativos são estimados entre € 2,4 bilhões e € 2,9 bilhões, menos de 1% do total do sistema bancário do país.
É importante distinguir essas instituições dos bancos cooperativos poloneses. Embora ambos tenham raízes cooperativas, os bancos cooperativos são numerosos, têm forte presença em áreas rurais e representam uma parte distinta do mercado financeiro. As SKOKs, por sua vez, enfrentam o desafio de reconstruir sua posição em um ambiente competitivo e em áreas urbanas.
Para Rafał Matusiak, presidente da Kasa Krajowa, entidade nacional que representa as SKOKs, a identidade cooperativa precisa aparecer com mais clareza para o público. “Precisamos destacar claramente o que nos diferencia dos bancos comerciais. Nosso foco não está em maximizar o lucro a qualquer custo, mas em apoiar pessoas que enfrentam dificuldades e construir relações fortes e próximas com as comunidades locais.”
A mensagem ganha importância em um país onde a exclusão financeira é relativamente baixa. Se a maioria das pessoas já consegue abrir uma conta bancária e acessar serviços básicos, oferecer apenas uma alternativa de acesso ao crédito não basta. A percepção pública, porém, é um obstáculo. O estudo aponta que parte da população não reconhece uma diferença social clara entre as cooperativas e os bancos.
Crescer exige cooperação
As SKOKs contam com uma estrutura nacional de apoio, a Kasa Krajowa, que desempenha papel importante na integração do sistema. A filiação à entidade é obrigatória, e parte dos serviços digitais é organizada de maneira centralizada. Aplicativos, serviços bancários pela internet e soluções de pagamento, incluindo BLIK e Visa, ajudam as instituições a oferecer recursos que os consumidores já esperam encontrar no mercado.
Essa estrutura compartilhada pode reduzir custos e facilitar a atualização tecnológica. Mas a integração também convive com limites. A supervisão regulatória é rigorosa, e a entidade nacional e os órgãos responsáveis exercem influência significativa sobre a atuação das instituições locais.
Embora contribuam para fortalecer a governança e a confiança, também elevam os custos de operação e podem restringir a capacidade de investimento de instituições menores. O estudo relata, inclusive, casos em que propostas de fusão não avançaram porque as cooperativas envolvidas não atendiam aos indicadores financeiros exigidos. “O ambiente regulatório dificulta o desenvolvimento e limita a inovação, ao mesmo tempo que fortalece a confiança dos consumidores.”
Outro desafio está na relação com as comunidades. Diferentemente de modelos em que a atuação é organizada principalmente em torno de uma região, a legislação polonesa exige que os associados tenham um vínculo específico com a cooperativa, como trabalhar em determinada organização ou participar de entidades previstas nas regras aplicáveis. Esse formato permite reunir pessoas com interesses comuns, mas pode dificultar a expansão de algumas instituições para novos públicos e comunidades.
Conquistar os jovens exige mais do que aplicativos
A renovação geracional é uma preocupação compartilhada pelos dois países, embora as razões sejam diferentes. Na Jamaica, as cooperativas precisam preservar o vínculo comunitário enquanto oferecem serviços digitais capazes de competir com os bancos. Na Polônia, precisam também superar uma imagem pouco diferenciada e mostrar às novas gerações por que o modelo cooperativo continua atual.
Em ambos os casos, a educação financeira pode ser uma porta de entrada. Há também espaço para ampliar a participação dos associados em iniciativas comunitárias e projetos de interesse coletivo. A lógica cooperativa pode se conectar a temas presentes no cotidiano dos jovens, como consumo consciente, mobilidade compartilhada e uso responsável dos recursos. O importante é que essas ações não sejam apenas campanhas de comunicação, mas oportunidades reais de participação.
Seja no Brasil ou no mundo, a relevância das cooperativas não depende mais apenas do tamanho, da tradição ou da tecnologia, mas da capacidade de acompanhar as mudanças sem perder aquilo que as diferencia.
Por Fernanda Ricardi – Redação MundoCoop
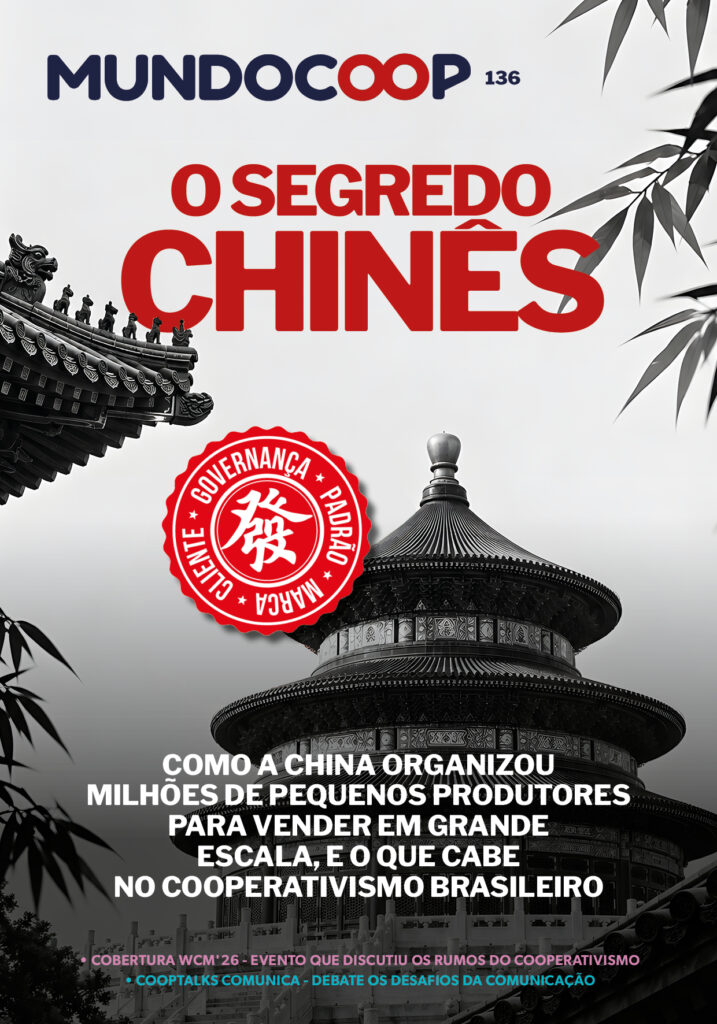
Conteúdo exclusivo publicado na edição 136 da Revista MundoCoop