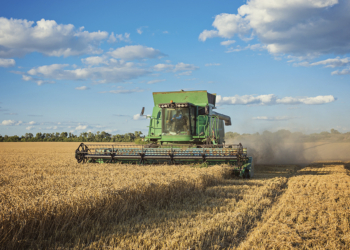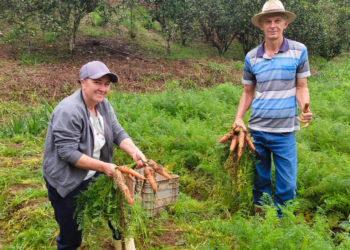

Em um país que reúne grandes áreas de grãos no Centro-Oeste e propriedades dedicadas à produção de leite, frutas, café, hortaliças e proteínas animais, o acesso ao crédito rural exige mais do que volume de recursos. A diversidade produtiva brasileira demanda mecanismos capazes de compreender ciclos distintos, necessidades regionais e perfis variados de produtores.
Nesse contexto, o Plano Safra permanece como principal instrumento de financiamento da atividade agropecuária, sustentando investimentos, custeio e comercialização. Apenas no ciclo 2026/27, as cooperativas projetam mais de R$160 bilhões em crédito, ampliando sua participação em uma das principais políticas de apoio à produção agropecuária do país.
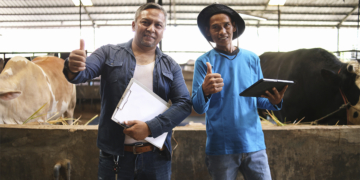
A crescente participação do setor tem ampliado o alcance desses recursos, especialmente em municípios onde a presença de instituições financeiras tradicionais é limitada. Adriano Michelon, executivo da Cresol, ressalta que a proximidade com os produtores permite transformar uma política nacional em soluções adaptadas às demandas locais.
“A Cresol está presente em 20 estados brasileiros, atendendo a uma diversidade produtiva de nossos cooperados, e buscamos sempre estar atentos a essas diversidades, levando para o cooperado o que realmente ele precisa. Não abrimos mão da proximidade com nossos cooperados, assim podemos entender melhor as suas necessidades e dar apoio ao que realmente interessa a ele”, destaca.
Diferentes culturas, diferentes necessidades
Embora o Plano Safra seja uma política nacional, a realidade do campo está longe de ser homogênea. Cada atividade possui particularidades relacionadas ao ciclo produtivo, à necessidade de capital de giro, ao ritmo dos investimentos e à geração de receita.
José Carlos de Lima Júnior, sócio-diretor do Grupo Markestrat e cofundador da Harven Agribusiness School, avalia que a expansão da produção aumentou a pressão sobre os recursos disponíveis. “Quando olhamos o crescimento na área cultivada no Brasil nos últimos anos, com a expansão das fronteiras agrícolas e a adoção de novas tecnologias por área plantada, a consequência natural foi o aumento da demanda pelo crédito”, pontua.
Segundo ele, a distribuição dos recursos nem sempre contempla de forma equilibrada todas as cadeias produtivas. “Esse é o pano de fundo que tornou as cadeias de grãos, como soja e algodão, ou cereais, como milho, os segmentos nacionais do agro que consomem a maior parte dos recursos oferecidos, enquanto culturas com menor liquidez ou mesmo limitadas na escala, têm o desafio de obter parte desses recursos”, aponta.
Essa diversidade se traduz em demandas variadas. Michelon observa que os produtores buscam tanto recursos para custeio quanto para modernização das propriedades. “Vemos uma demanda bastante equilibrada entre operações voltadas ao custeio da produção e investimentos de médio e longo prazo. Os produtores buscam recursos para financiar o ciclo produtivo, mas também para modernizar a propriedade e melhorar a eficiência da operação”, destaca o executivo da Cresol.
O financiamento também acompanha a evolução dos empreendimentos rurais. “Muitas vezes, o acesso ao financiamento representa a oportunidade de dar um salto de produtividade ou diversificar a atividade econômica e ampliar as fontes de renda da família”, complementa.
Cooperativas ampliam o alcance do crédito
A participação das cooperativas de crédito no financiamento agropecuário cresceu significativamente nos últimos anos, tornando-se peça-chave para a ampliação e pulverização do crédito. Entre as principais instituições financeiras cooperativas, a Cresol, que superou a meta de R$15 bilhões em 2025/26, estima operar mais de R$18 bilhões no novo ano agrícola.
Outros destaques, incluem o Sicredi, que prevê disponibilizar R$72,1 bi em crédito para o agronegócio no Safra 2026/27, com expectativa de realizar cerca de 340 mil operações. O Sicoob projeta liberar cerca de R$70 bi, crescimento de quase 18% em relação à safra passada.
Para Lima Júnior, esse movimento tem papel estratégico na democratização do acesso aos recursos. “As cooperativas mantêm proximidade física e relacional com o tomador do crédito na ponta de cada cadeia. A cooperativa está no município, conhece o histórico do produtor e entende a sazonalidade local”, relata.
Esse conhecimento permite ampliar o acesso ao crédito para perfis que frequentemente enfrentam mais dificuldades no sistema financeiro tradicional, contribuindo para que os recursos cheguem a um número maior de produtores e atividades.
Na avaliação de Michelon, a presença física continua sendo um diferencial para promover a inclusão financeira e principalmente, a personalização do processo de tomada de crédito. “Em um cenário em que o sistema bancário tradicional tem fechado pontos de atendimento físicos, muitos produtores enfrentam dificuldades no acesso. Entendemos que estar presente fisicamente, especialmente nos pequenos municípios onde 75% de nossas agências estão localizadas, é um diferencial que promove a inclusão financeira”, pontua.
Regionalização e os desafios do futuro
Apesar dos avanços, especialistas defendem que o crédito rural precisa considerar com mais precisão as características de cada região produtiva. Para Lima Júnior, a padronização das regras limita essa adaptação. “Ideal seria regionalizar o crédito do Plano Safra, alinhando prazos de carência ao ciclo biológico real da cultura ou pecuária financiadas, bem como ajustar as garantias exigidas conforme o tipo de ativo predominante na região”, destaca.
Esse desafio ganha relevância diante de mudanças climáticas, volatilidade dos mercados e necessidade constante de investimentos. Nesse cenário, o relacionamento próximo se torna estratégico. “O nosso relacionamento com o quadro social, com o produtor, é muito próximo, muito simples, e isso gera a confiança, a credibilidade de ele falar, de trazer a sua dificuldade, mas também de ter a segurança nas ações que a gente propõe”, afirma Michelon.
O futuro do financiamento deve ainda incorporar alternativas como seguro rural integrado ao crédito, mercado de capitais, sucessão no campo e crédito verde. Na avaliação de Lima Júnior, o Plano Safra precisará, diante desse cenário, ampliar sua função dentro desse ecossistema. “Vejo que o Plano Safra terá que migrar, gradualmente, de fornecedor direto de crédito barato para articulador de um sistema misto, combinando funding privado e de mercado de capitais, com subsídio direcionado apenas onde há falhas de mercado claras”, finaliza.
Por Leonardo César – Redação MundoCoop
Matéria exclusiva publicada na edição 134 da Revista MundoCoop