
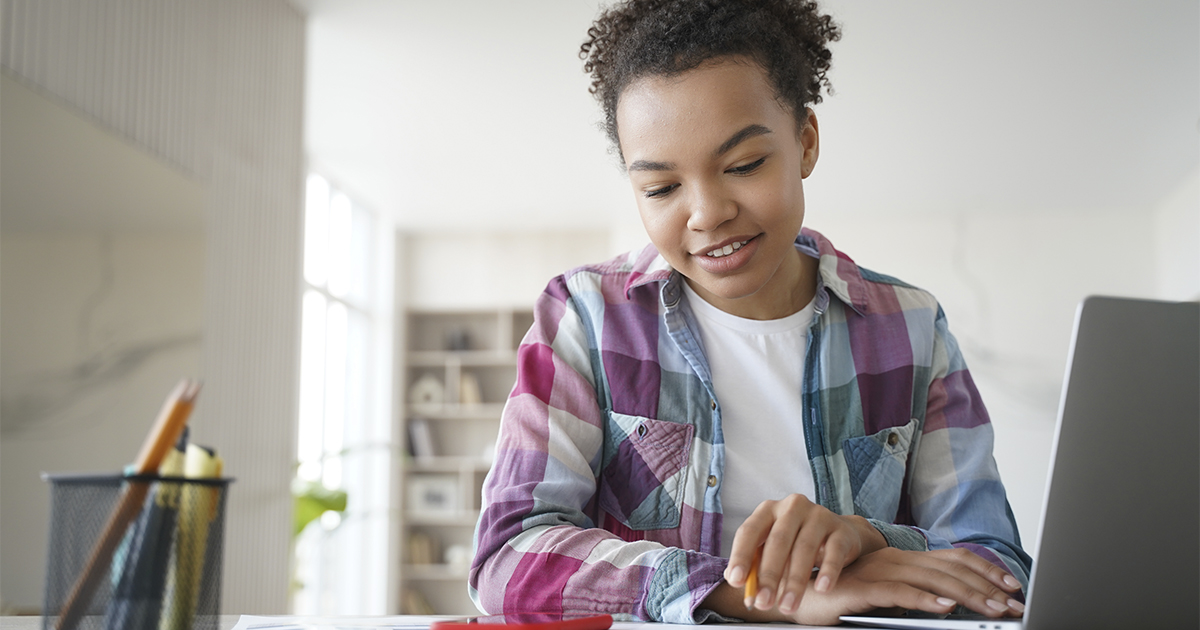
O mercado financeiro já faz parte da realidade de milhares de crianças e adolescentes brasileiros. Pelo celular, esse público encontra informações sobre investimentos, acompanha a bolsa e acessa produtos que antes pareciam distantes. A questão não é apenas investir, mas entender o que está por trás de cada escolha.
A Semana Mundial do Investidor 2026, realizada em outubro, destacou a avaliação de riscos, a educação financeira e a proteção contra golpes. Dados da B3 mostram que 60,8 mil crianças e adolescentes possuem ativos de renda variável no Brasil, alta de 58% em relação a dezembro de 2022. Juntos, eles acumulam cerca de R$3,5 bilhões em ações, fundos imobiliários, ETFs e BDRs.
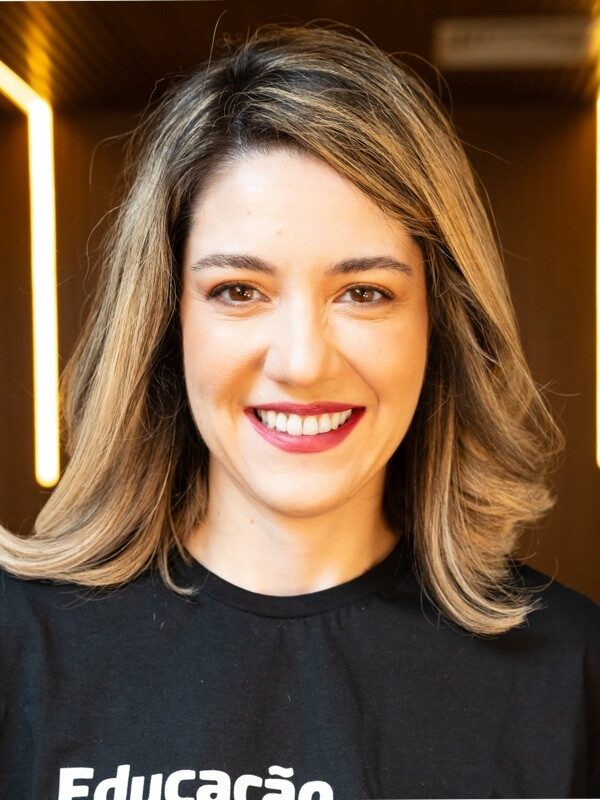
Para Christianne Bariquelli, superintendente de Negócios para Pessoa Física da B3, a aproximação com esse universo começa cada vez mais cedo. “Mais do que o crescimento em si, esse movimento reforça a importância de falar sobre dinheiro desde cedo. A educação financeira ajuda crianças e jovens a compreender conceitos como planejamento, objetivos e riscos, criando uma base para que cheguem à vida adulta mais preparados para tomar decisões conscientes”, aponta.
Entre acessar e compreender
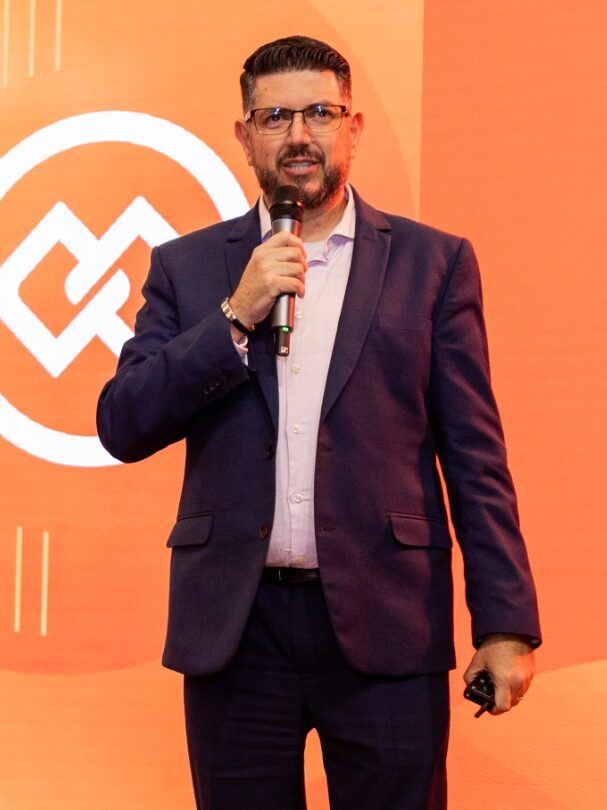
O primeiro contato com o universo financeiro acontece, muitas vezes, fora das instituições tradicionais. Plataformas digitais aproximam os jovens de conteúdos sobre dinheiro, mas nem sempre oferecem meios para avaliar a qualidade das informações. “O celular e as redes sociais colocam muito conteúdo na frente deles”, observa Daniel Silva, superintendente de Negócios da Cresol.
Para Christianne, “mais importante do que estar a poucos cliques de uma aplicação é compreender suas características e riscos e avaliar se aquela escolha faz sentido para a realidade e os objetivos de cada pessoa”. Isso exige olhar além da rentabilidade anunciada: prazo, liquidez e risco influenciam os resultados e a disponibilidade dos recursos. Sem avaliar essas variáveis em conjunto, o investidor pode priorizar um retorno maior sem verificar se o produto atende às suas necessidades.
Nesse contexto, a educação financeira tem uma função que vai além de apresentar produtos ou ensinar a investir. Ela ajuda a desenvolver critérios para comparar alternativas, reconhecer limites e relacionar decisões financeiras a objetivos concretos. Para os jovens, esse aprendizado também significa entender que investir não é uma corrida por ganhos imediatos, mas parte de um planejamento que considera necessidades presentes e futuras.
Decisões sob pressão
A falta de familiaridade com o mercado também aumenta a exposição a fraudes. Promessas de ganhos elevados sem risco e pressão para transferir dinheiro imediatamente são sinais de alerta. “É preciso respirar e conferir antes”, recomenda Silva, que orienta consultar os canais oficiais das instituições e nunca compartilhar senhas, códigos de acesso ou dados pessoais. Uma taxa atrativa, isoladamente, também não determina a adequação de um investimento. “O melhor investimento não é simplesmente o que aparece com a maior taxa; é aquele que faz sentido para seu objetivo”, resume o executivo.
Christianne pondera que não podemos relacionar uma determinada idade a uma maior ou menor tolerância ao risco, mas sim ao momento de vida, os planos, o horizonte de investimento e o nível de conhecimento de cada pessoa. A formação financeira deve começar antes da escolha de um ativo: organizar o orçamento, planejar, constituir reserva, definir prioridades e entender a relação entre risco e retorno. Com essa base, o investidor avalia o mercado de acordo com seus objetivos, em vez de se deixar levar por tendências ou pela expectativa de ganhos rápidos.
Cooperativas como espaços de formação
As cooperativas de crédito buscam aproximar a educação financeira do cotidiano, conectando o aprendizado à realidade das famílias e das comunidades. Diferentemente de uma abordagem restrita à escolha de produtos financeiros, essas iniciativas podem trabalhar temas como orçamento doméstico, consumo consciente, planejamento e cooperação desde a infância. A proposta é desenvolver autonomia para lidar com o dinheiro e mostrar como decisões financeiras se relacionam com projetos de vida.
Dados do BureauCoop apontam 3,2 milhões de cooperados entre 18 e 30 anos. Na Cresol, o Projeto Juventude Conectada já reuniu mais de 2 mil jovens, e o Juventude Cooperativista é voltado a estudantes do Ensino Médio. Segundo Itamar Vodzicki, gerente do Cresol Instituto, as iniciativas seguem diretrizes de cidadania financeira do Banco Central e envolvem secretarias de educação, escolas, professores e famílias. Em outubro, a participação da instituição na Semana Mundial do Investidor levou palestras, workshops e visitas a mais de 13 mil pessoas.
A atuação das cooperativas passa, portanto, pela criação de oportunidades para que os jovens aprendam a tomar decisões, e não apenas conheçam o funcionamento do sistema financeiro. Ao levar atividades educativas às escolas e envolver educadores e familiares, essas organizações ajudam a inserir o tema na rotina, com exemplos próximos da realidade dos participantes. A relação cooperativista também permite abordar valores como participação, responsabilidade e desenvolvimento coletivo, ampliando a compreensão sobre o papel do dinheiro na vida individual e comunitária.
“Para nos aproximarmos [dos jovens], precisamos oferecer experiências que façam sentido em suas vidas e demonstrar, na prática, o valor de fazer parte de uma cooperativa”, afirma Vodzicki. A família também é uma porta de entrada, já que muitos jovens conhecem as cooperativas acompanhando os pais. “A proximidade pode favorecer o interesse pelo cooperativismo e abrir espaço para conversas sobre dinheiro e planejamento financeiro”, observa Silva. Na Cresol, a intenção é começar na infância, com hábitos saudáveis, consumo consciente e planejamento para realizar sonhos. “O grande desafio é transformar o relacionamento em uma jornada de aprendizado, desenvolvimento e pertencimento”, diz Vodzicki.
A presença de crianças e adolescentes na bolsa mostra que o contato com os investimentos já não espera a vida adulta. Mas o acesso não ensina, por si só, a reconhecer riscos, comparar alternativas ou identificar fraudes. Para instituições financeiras, cooperativas e famílias, a tarefa é fazer com que o conhecimento acompanhe essa aproximação.
Nesse processo, as cooperativas podem contribuir ao transformar a educação financeira em uma experiência contínua, vinculada à realidade local e às necessidades de cada geração. Entrar no mercado leva poucos minutos; desenvolver critérios para decidir o que fazer com o próprio dinheiro exige formação, orientação e prática.
Por Leonardo César – Redação MundoCoop
Conteúdo exclusivo publicado na edição 136 da Revista MundoCoop