
Pouco mais da metade dos trabalhadores brasileiros (52%) afirma guardar algum dinheiro pensando no futuro. A média, no entanto, esconde uma diferença de 72 pontos percentuais: entre os trabalhadores com mais pressão financeira, apenas 13% conseguem poupar regularmente, já para aqueles que alcançaram mais estabilidade o índice chega a 85%.
A pesquisa, realizada pela Serasa Experian, primeira e maior datatech do Brasil, mapeou pela primeira vez os quatro perfis de comportamento financeiro dos trabalhadores com uma segmentação que vai além da renda, considerando a realidade financeira e a forma como cada pessoa administra seu dinheiro, consumo, crédito e planejamento.
E quais são esses quatro perfis?
Além de revelar diferentes formas de lidar com o dinheiro, o estudo permite observar quem compõe cada um desses grupos que estão presentes em diferentes classes sociais, regiões, faixas etárias e configurações familiares, reforçando que a saúde financeira não está associada a uma única característica socioeconômica ou demográfica.
Começando pelo recorte por gênero, é possível ver uma das diferenças mais expressivas. As mulheres representam 70% dos “Apertados”, sendo maioria também entre os que estão “Organizando o Futuro” (61%) e os “Consolidados” (56%). Já entre os que “Vivem o Agora”, o cenário se inverte: 52% são homens e 48%, mulheres.
A idade é outro fator que diferencia os grupos, já que os que “Vivem o Agora” são os mais jovens, com média de 36 anos. Enquanto os “Apertados” têm média de 41 anos, aqueles que estão “Organizando o Futuro” têm cerca de 39 anos e os “Consolidados”, 43 anos.
Os perfis também não estão concentrados em uma região específica do país, pelo contrário, estão distribuídos pelo Sudeste, Sul, Nordeste, Centro-Oeste e Norte, reforçando que diferentes realidades financeiras atravessam as fronteiras geográficas. A mesma diversidade é observada entre trabalhadores de diferentes modelos de contratação e portes de empresa.
“Dentro de uma mesma empresa podem existir pessoas vivendo momentos financeiros completamente diferentes. Há quem esteja tentando lidar com necessidades imediatas, quem esteja construindo hábitos de organização e quem já consiga direcionar suas decisões para segurança e patrimônio. Para o setor de recursos humanos, por exemplo, compreender essas diferenças é um passo importante para desenvolver iniciativas mais aderentes às necessidades reais dos trabalhadores”, comenta Délber Lage, diretor de soluções para RH da Serasa Experian.
Comportamento financeiro é o que difere os perfis
As diferenças entre os grupos ficam mais evidentes quando indicadores como, capacidade de poupar, inadimplência e percepção de controle sobre a própria vida financeira são considerados.
Entre os que “Vivem o Agora”, por exemplo, 31% afirmam conseguir guardar dinheiro regularmente pensando no futuro, mas, ao mesmo tempo, 55% estão inadimplentes. Já entre aqueles que estão “Organizando o Futuro”, a capacidade de poupar sobe para 55%, enquanto a inadimplência cai para 18%.
A percepção sobre as próprias finanças também revela um contraste importante. Os que “Vivem o Agora” atribuem nota média de 7,23 ao próprio controle financeiro, praticamente em linha com a média geral de 7,32. Ao mesmo tempo, 66% foram negativados nos últimos 12 meses, o maior índice entre os quatro perfis. Entre os “Apertados”, a percepção é diferente: nenhum dos entrevistados atribuiu notas 9 ou 10 ao próprio controle financeiro e 72% deram notas iguais ou inferiores a seis.
Nos extremos da segmentação, as diferenças são ainda mais acentuadas. De um lado estão os “Apertados”, que enfrentam mais pressão financeira, e do outro, os “Consolidados”, que apresentam um nível maior de organização e estabilidade. O contraste se estende do planejamento e da formação de reservas à inadimplência e da percepção de controle ao histórico de problemas financeiros, como mostra o comparativo a seguir.
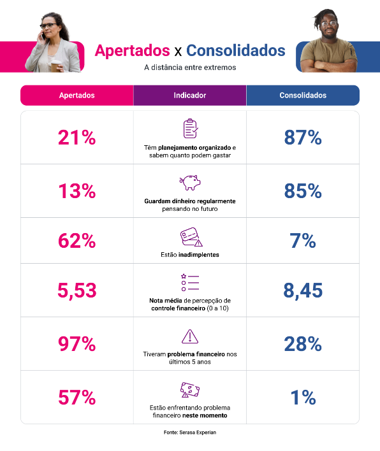
“A segmentação mostra que o comportamento financeiro dos trabalhadores tem implicações que vão além do orçamento individual. Diferenças na capacidade de poupar, no endividamento e na relação com o crédito ajudam a entender como grupos distintos consomem, lidam com imprevistos e constroem maior ou menor proteção financeira ao longo do tempo”, afirma o diretor de Soluções para RH da datatech.
Renda semelhante, realidades financeiras diferentes
A renda influencia a saúde financeira, mas, sozinha, não é suficiente para explicar as diferenças entre os perfis. A comparação entre os “Apertados” e aqueles que estão “Organizando o Futuro” evidencia esse cenário, pois apesar de apresentarem uma distribuição semelhante na faixa de renda individual – de dois a quatro salários mínimos – os dois grupos têm condições bastante distintas para organizar o orçamento e lidar com compromissos financeiros, por exemplo. Veja algumas comparações no quadro abaixo:
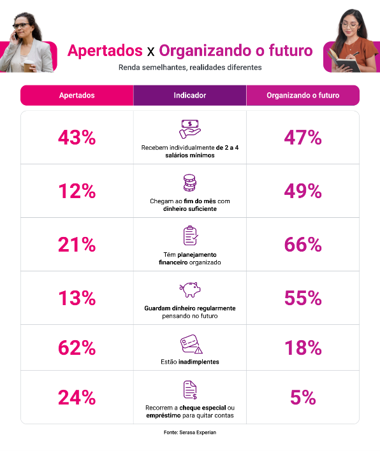
A distância entre os dois perfis
Entre os “Apertados”, 91% concordam que o parcelamento é a única forma de conseguir comprar algumas coisas, percentual muito próximo dos 88% registrados entre aqueles que estão “Organizando o Futuro”. Apesar da intensidade semelhante, os grupos apresentam condições financeiras bastante distintas, reforçando o papel do planejamento e da previsibilidade do orçamento na forma como o crédito é utilizado.
“A renda é um ponto de partida importante, mas não oferece, sozinha, uma fotografia completa da saúde financeira. Trabalhadores em faixas semelhantes de remuneração podem ter níveis muito diferentes de folga no orçamento, planejamento e necessidade de recorrer ao crédito. É essa combinação de fatores que ajuda a explicar por que pessoas com rendas próximas podem viver realidades financeiras tão distintas”, finaliza Lage.
Inteligência artificial já faz parte da vida financeira dos trabalhadores
A tecnologia também ganhou espaço na maneira como os brasileiros lidam com o dinheiro. Segundo o levantamento, 60% dos trabalhadores já recorreram à inteligência artificial para tirar dúvidas financeiras e 74% afirmam que confiariam na tecnologia para apoiar decisões relacionadas às finanças.
O uso, porém, também varia conforme o perfil. Entre os que “Vivem o Agora”, 73% já utilizaram IA para tirar dúvidas financeiras, enquanto entre os “Apertados” o percentual é de 50%.
As necessidades que levam cada grupo à tecnologia também são diferentes. Entre os “Apertados”, 44% apontam a negociação ou organização de dívidas entre as finalidades para o uso de IA, ante 12% dos “Consolidados”. Já quando o objetivo é aprender sobre investimentos, o percentual chega a 66% entre os “Consolidados” e a 48% entre os “Apertados”.
Área de Recursos Humanos precisa conhecer colaboradores além da renda
A pesquisa mostra que diferentes realidades financeiras convivem no mercado de trabalho brasileiro e podem estar presentes dentro de uma mesma empresa. Conhecer essas diferenças permite à área de Recursos Humanos compreender melhor quem são seus colaboradores e identificar necessidades e características específicas dos diferentes grupos que compõem sua força de trabalho.
É com esse olhar que a Serasa Experian desenvolveu o Conheça seu Colaborador, solução que combina a inteligência de dados da companhia para oferecer às empresas informações relevantes para apoiar processos de recrutamento, compliance e monitoramento contínuo. A ferramenta permite ampliar o conhecimento sobre colaboradores e candidatos, identificando características e diferentes contextos desses públicos para apoiar decisões mais direcionadas ao longo de toda a jornada do profissional.
Metodologia da Pesquisa
A edição 2026 da pesquisa Bem-estar Financeiro dos Trabalhadores, da Serasa Experian, ouviu 1.008 funcionários de empresas públicas, empresas privadas no regime CLT e profissionais em regime PJ, por meio de painel online, entre os dias 12 e 30 de junho de 2026. A margem de erro do estudo é de 3,1 pontos percentuais, com intervalo de confiança de 95%.
Fonte: Serasa Experian